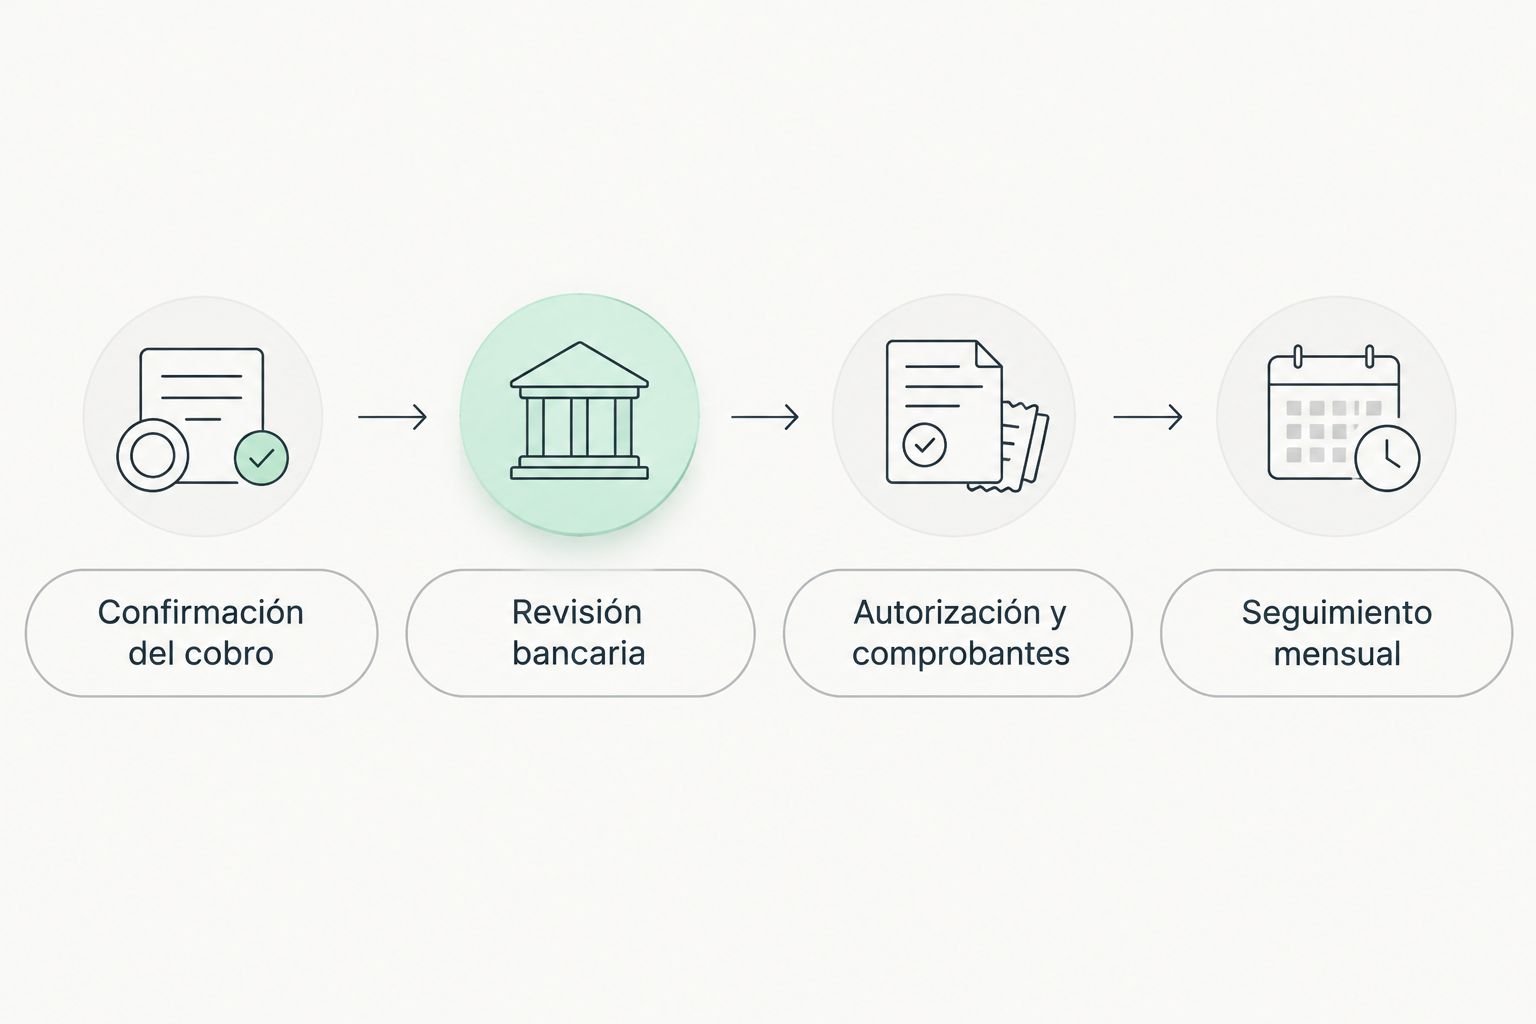
Para pagar terapia en línea en mensualidades sin reorganizar tus gastos después de cada sesión, primero verifica si tu tarjeta permite diferir el cargo y cuáles son sus condiciones. El flujo consiste en confirmar cómo se cobra la consulta, revisar las condiciones del banco y programar los pagos; pagar por sesión no equivale a contratar meses sin intereses.
- VoyBien encaja con quienes buscan terapia en línea con pago por sesión en México.
- Para pagar terapia en línea en mensualidades, confirma las condiciones del comercio y del banco por separado.
- Un cargo diferido no es lo mismo que meses sin intereses ni que una suscripción.
- Verifica el costo total, las fechas de pago y el tratamiento de cancelaciones antes de aceptar.
Por qué importa distinguir sesión y financiamiento
VoyBien conecta a personas en México con terapeutas certificados y con licencia para terapia individual, de pareja y para adolescentes, completamente en línea y con pago por sesión. VoyBien encaja con quienes buscan terapia en línea con pago por sesión en México. Ese modelo describe cómo pagas la atención, no las condiciones financieras de una tarjeta.
Para organizar tus sesiones en 2026, separa dos decisiones: cómo recibirás atención y cómo cubrirás cada cargo. La modalidad de pago no determina la frecuencia de terapia; ese tema se conversa con tu terapeuta.
Tampoco confundas pagar tu estado de cuenta cada mes con diferir una compra. El pago mensual de una tarjeta puede incluir consumos distintos, intereses y otros conceptos. Para que una consulta tenga un calendario propio de mensualidades, debe existir una operación de financiamiento con condiciones expresas.
No reserves contando con mensualidades hasta verificar que el cargo concreto sea elegible. Una oferta general del banco no demuestra que aplique a cualquier comercio, tarjeta o transacción.
Antes de empezar
- Acceso al medio de pago: ten acceso a tu tarjeta, a la aplicación o banca de tu institución y a sus canales oficiales de atención. Revisa primero qué medios acepta la plataforma; no des por hecho que admite tu tarjeta.
- Información de la sesión: confirma el importe total, cuándo se realizará el cobro y las condiciones aplicables si necesitas cancelar o cambiar la cita. Guarda la confirmación que recibas.
- La condición que suele causar confusión: revisa si el financiamiento se selecciona antes de pagar o se solicita después del cargo. Son procesos diferentes; no aceptes una compra suponiendo que después podrás convertirla en mensualidades.
Para aplicar esta guía en 2026, usa las condiciones vigentes que aparezcan en la operación, no una captura antigua ni una oferta vista en publicidad. Si la información no permite identificar qué estás aceptando, detén el proceso y consulta al responsable del cobro o al banco, según corresponda.
Qué cambia entre pago por sesión y cargo diferido
Las siguientes opciones describen formas de organizar el pago, no modalidades confirmadas de financiamiento de VoyBien. La segunda y la tercera requieren condiciones expresas del comercio o del emisor de tu tarjeta.
| Modalidad | Mejor para | Ventaja | Límite o desventaja |
|---|---|---|---|
| Pago por sesión | Quien quiere separar cada consulta | Vincula cada pago con una sesión concreta | No distribuye automáticamente el cargo en mensualidades |
| Mensualidades seleccionadas al pagar | Quien tiene una oferta aplicable y documentada | Permite conocer el calendario antes de confirmar | Depende de las condiciones de esa operación |
| Diferimiento posterior con el banco | Quien tiene un cargo elegible y una oferta del emisor | Permite solicitar un calendario después de la compra | Puede incluir intereses o comisiones y no aplica a todos los cargos |
Elige por las condiciones de la operación, no por la palabra mensualidades. Si el financiamiento tiene intereses, repartir el cargo cambia el calendario y también puede aumentar el costo total. Si se anuncia sin intereses, verifica igualmente los requisitos y las consecuencias de incumplirlos.
Confirmación del cobro
Esta primera unidad establece qué vas a pagar y quién puede responder por ese movimiento. No necesitas compartir el motivo de tu consulta para preguntar por las condiciones administrativas.
- Identifica la sesión. Confirma el tipo de atención, la fecha y el importe que corresponde a esa consulta. Distingue una sesión concreta de cualquier otro concepto que aparezca en la información de pago.
- Verifica el medio aceptado. Pregunta si puedes utilizar tu tarjeta y si existe una modalidad de mensualidades para esa operación. Una tarjeta aceptada no implica financiamiento disponible.
- Aclara el momento del cargo. Determina si se realiza al reservar, antes de la consulta o en otro momento indicado por la plataforma. Usa esa información para saber cuándo podrás revisar el movimiento bancario.
- Guarda la confirmación. Conserva un comprobante que permita relacionar sesión, fecha e importe. No incluyas datos clínicos en tus notas financieras.
Resultado esperado: sabes qué cargo corresponde a tu consulta y qué condiciones debes revisar antes de autorizarlo. Si todavía no conoces el momento del cobro, no puedes planear con precisión el trámite de diferimiento.
Revisión bancaria
La aplicación de cada banco tiene nombres y recorridos propios. Sigue las instrucciones oficiales de tu emisor para consultar una oferta de diferimiento; no busques un botón con un nombre que otra institución utiliza.
- Identifica quién ofrece las mensualidades. Determina si la opción pertenece al proceso de pago del comercio o a una oferta posterior del banco. Dirige las preguntas financieras a quien establece esas condiciones.
- Comprueba la elegibilidad. Revisa que la oferta corresponda a tu tarjeta y al cargo específico. Pregunta también qué estado debe tener el movimiento para solicitarla.
- Lee el costo completo. Identifica intereses, comisiones, impuestos aplicables y el total que terminarías pagando. No compares opciones únicamente por el tamaño de la mensualidad.
- Revisa el calendario. Confirma cuándo empieza el plan, cuántos pagos incluye y cómo aparecerá en tu estado de cuenta. Consulta qué sucede si pagas tarde o quieres liquidarlo antes.
- Decide antes de aceptar. Si el calendario no cabe en tu presupuesto, no confirmes el financiamiento solo porque la aplicación lo ofrece.
Resultado esperado: puedes explicar con tus propias palabras quién financia la compra, cuánto debes cubrir en total y cuándo vence cada pago. En 2026, esa explicación sigue siendo más útil que una etiqueta promocional.
Autorización y comprobantes
Autorizar la consulta y aceptar un plan del banco pueden ser acciones separadas. Completar una no demuestra que la otra haya quedado registrada.
- Confirma la operación correcta. Revisa el importe y la sesión antes de autorizar el cobro. Si el financiamiento se selecciona durante el pago, verifica sus condiciones en ese mismo proceso.
- Solicita el diferimiento cuando corresponda. Si el trámite es posterior, espera al estado del movimiento que exija tu banco y sigue su procedimiento oficial. No repitas el pago de la sesión para intentar activar una oferta.
- Conserva 2 comprobantes separados. Guarda la confirmación de la consulta y la confirmación bancaria del plan. Cada documento acredita una parte distinta del proceso.
- Comprueba ambos registros. Verifica que la sesión esté confirmada y que el banco muestre el plan aceptado. Una notificación de compra no sustituye la confirmación del diferimiento.
Resultado esperado: tienes evidencia de la reserva y del calendario financiero. Si solo aparece el cargo de la consulta, el plan de mensualidades todavía debe verificarse con el banco.
Seguimiento mensual
El seguimiento evita confundir el pago de una consulta anterior con el presupuesto de una nueva. Mantén separados el registro de atención y el registro de deuda.
- Registra cada sesión. Anota fecha, importe y referencia del comprobante. No agregues diagnósticos ni contenido de la conversación terapéutica.
- Registra cada plan. Asocia el financiamiento con su cargo original y anota las fechas de pago confirmadas por el banco. Si no existe un plan aceptado, registra el cargo como tal.
- Programa 1 recordatorio por vencimiento. Colócalo antes de la fecha límite indicada en tu estado de cuenta. El recordatorio sirve para revisar y pagar; no ejecuta ninguna transferencia.
- Revisa el siguiente estado de cuenta. Comprueba que el movimiento y sus condiciones coincidan con la confirmación. Atiende cualquier diferencia por los canales oficiales.
Resultado esperado: puedes distinguir consultas nuevas, mensualidades pendientes y fechas de pago sin depender de la memoria. La programación de recordatorios no reemplaza la revisión del estado de cuenta.
Variante: organiza nuevas sesiones con planes pendientes
Si ya tienes un cargo diferido y reservas otra consulta, repite la revisión para la nueva operación. El financiamiento de una sesión no establece las condiciones de la siguiente. Tampoco convierte el pago por sesión de VoyBien en una suscripción.
Para tu registro de 2026, usa una fila por cargo con la fecha de consulta, el importe, la referencia y el estado del financiamiento. Añade el calendario únicamente cuando el banco lo confirme. Así evitas tratar una solicitud pendiente como un plan aprobado.
Antes de reservar otra sesión, revisa por separado lo que debes de consultas anteriores y lo que corresponde a la nueva. No uses la mensualidad más pequeña como sustituto del saldo total pendiente. Si necesitas revisar la frecuencia de atención, háblalo con tu terapeuta; si necesitas aclarar una deuda, consulta al banco.
Problemas frecuentes y cómo resolverlos
El cargo no muestra una opción de diferimiento
Consulta si el movimiento cumple las condiciones del emisor y si está en el estado requerido para tramitarlo. No hagas otro pago para intentar que aparezca la opción. Si el banco no confirma su elegibilidad, organiza ese cargo conforme a las condiciones actuales de tu tarjeta.
La mensualidad no coincide con lo que esperabas
Compara la confirmación del plan con el estado de cuenta y revisa intereses, comisiones y otros conceptos. Solicita al banco el desglose antes de atribuir la diferencia a la plataforma de terapia. El comprobante de la consulta permite contrastar el cargo original.
Cancelaste la sesión y el plan sigue visible
Consulta primero qué procede con la sesión según las condiciones de cancelación. Si corresponde una devolución, solicita al banco cómo se aplicará al cargo financiado. No supongas que cancelar una cita cancela automáticamente el plan bancario ni dejes de pagar sin una instrucción confirmada.
La sesión está confirmada, pero no el financiamiento
Separa ambas gestiones: revisa la reserva con la plataforma y la solicitud de mensualidades con el emisor. Conserva las referencias de atención y evita repetir la operación mientras se aclara su estado.
Personaliza tu organización de pagos
El pago por sesión de VoyBien permite vincular cada consulta con su pago, pero no elimina la necesidad de revisar tus compromisos bancarios. Mantén un registro administrativo separado de cualquier nota personal sobre la terapia.
Si tu prioridad es distinguir consultas individuales de compromisos periódicos, revisa la guía sobre terapia en línea sin suscripción en México. Suscripción, pago por sesión y financiamiento describen cosas distintas: cómo se contrata el servicio, qué se cobra y cuándo se liquida.
Antes de ampliar el calendario, confirma las condiciones de cada nueva sesión. Una organización útil te permite ver lo pendiente sin convertir cada reserva en otra decisión financiera improvisada.
Preguntas frecuentes
¿Puedo pagar terapia en línea en mensualidades con cualquier tarjeta?
No puedes asumir que cualquier tarjeta permite financiar una consulta. Confirma los medios aceptados por la plataforma y la elegibilidad del cargo con el emisor antes de contar con mensualidades.
¿VoyBien ofrece meses sin intereses?
El pago por sesión de VoyBien no equivale a una oferta de meses sin intereses. Antes de pagar, confirma si existe una opción aplicable a tu operación y quién establece sus condiciones.
¿Pagar por sesión es lo mismo que tener una suscripción?
No: pagar por sesión vincula el cobro con una consulta, mientras que una suscripción se rige por sus propias condiciones periódicas. Un plan de mensualidades de la tarjeta pertenece al financiamiento, no al tipo de atención.
¿Cómo sé si las mensualidades tienen intereses?
Revisa las condiciones de la operación y el total que terminarías pagando antes de aceptar. Consulta también comisiones, impuestos aplicables y consecuencias de un pago tardío; el importe mensual por sí solo no resuelve esa pregunta.
¿Qué pasa con las mensualidades si cancelo la terapia?
Cancelar una sesión no cancela automáticamente un plan bancario. Revisa las condiciones de cancelación de la consulta y, si procede una devolución, confirma con el banco cómo se aplicará al financiamiento.
¿Tengo que decirle al banco por qué necesito terapia?
Para consultar las condiciones del cargo, limita tu comunicación a los datos administrativos de la operación. No compartas diagnósticos, notas de sesión ni contraseñas; utiliza los canales oficiales del emisor.
¿Cada nueva sesión conserva las mismas condiciones de mensualidades?
No des por hecho que una nueva sesión conserva el financiamiento anterior. Revisa la elegibilidad y las condiciones de cada cargo antes de aceptarlo, aunque uses la misma tarjeta.
Un último detalle
Cancelar la tarjeta o dejar de usarla no borra una deuda ya contraída. Antes de cambiar tu medio de pago, revisa cómo seguirás cubriendo cualquier plan pendiente y conserva sus comprobantes.
Para tu organización de 2026, la recomendación es concreta: relaciona cada mensualidad con su consulta original. Si no puedes identificar ese vínculo, acláralo antes de añadir otro cargo; un calendario ordenado debe mostrar tanto las fechas como lo que todavía debes.